
Kredyty frankowe - unieważnienie umowy
Pomagamy unieważnić wadliwe umowy kredytów frankowych i odzyskać nadpłacone raty. Prowadzimy sprawy kredytów indeksowanych lub denominowanych do walut obcych (CHF, ale również EUR czy USD). Od 2010 r. reprezentujemy klientów w sporach sądowych o kredyty walutowe i mamy na koncie kilkaset prawomocnych wygranych. Wspieramy kredytobiorców na każdym etapie sprawy - od analizy dokumentów, przez proces sądowy i rozmowy ugodowe, po rozliczenie z bankiem, gdy wyrok jest już prawomocny. Bronimy ich także wtedy, gdy to bank pozywa o zwrot kapitału.
Nasza kancelaria jako jedna z pierwszych w Polsce zajmowała się tą tematyką, a mecenas Tomasz Konieczny jest aktywnym członkiem Forum Prawników Finansowych. W Rankingu Kancelarii Prawniczych „Rzeczpospolitej” 2026 w kategorii obsługi roszczeń frankowiczów zajęliśmy 8. miejsce w Polsce.

Książka
Przewodnik frankowicza
Współautor: Tomasz Konieczny. Opisano w niej skuteczne metody, za pomocą których kredytobiorcy mogą wygrać z bankiem.
Strona wydawcy Wolters Kluwer ↗- 1493Wyroki
- 602Wyroki prawomocne
- 492Ugody i porozumienia
Banki, z którymi wygraliśmy
- PKO BP
- mBank
- Bank Millennium
- Santander Bank Polska
- Getin Noble Bank
- Bank Pekao
- ING Bank Śląski
- Raiffeisen
- Deutsche Bank Polska
- Bank BPH
- Credit Agricole
- Bank Ochrony Środowiska
- DNB Bank Polska
- Svenska Handelsbanken
- Alior Bank
W czym pomagamy
- Analiza umowy - wyliczamy roszczenia i sprawdzamy, czy umowa zawiera niedozwolone klauzule.
- Unieważnienie umowy - pozew o ustalenie nieważności umowy i zwrot rat zapłaconych bankowi.
- Sprawa w sądzie - reprezentujemy kredytobiorców w I i II instancji oraz przed Sądem Najwyższym.
- Raty w czasie procesu - wyjaśniamy, kiedy po wejściu w życie ustawy frankowej spłata rat jest zawieszona z mocy prawa.
- Ugoda z bankiem - oceniamy propozycję banku, wyliczamy jej opłacalność i negocjujemy warunki.
- Pozew banku - bronimy kredytobiorców, gdy bank pozywa ich o zwrot kapitału.
- Kredyt spłacony - dochodzimy zwrotu pieniędzy także po spłacie kredytu albo po sprzedaży mieszkania.
- Aneksy i spłata we frankach - sprawdzamy umowy zmienione aneksem i kredyty spłacane bezpośrednio w CHF.
- Kredyty w euro i dolarach - prowadzimy też sprawy kredytów powiązanych z innymi walutami.
- Rozliczenie po wyroku - pilnujemy rozliczenia z bankiem, egzekucji i wykreślenia hipoteki z księgi wieczystej.
Jak przebiega sprawa frankowa
Sprawa zaczyna się od analizy umowy i historii spłat. Jeśli umowa zawiera niedozwolone klauzule, kredytobiorca może pozwać bank o ustalenie jej nieważności albo negocjować ugodę. Od 7 sierpnia 2026 r. obowiązuje tzw. ustawa frankowa, która ma przyspieszyć takie sprawy.
Przed pozwem
Sprawdzamy umowę, aneksy i zaświadczenie z banku o historii spłat. Na tej podstawie oceniamy szanse i wyliczamy, ile kredytobiorca może odzyskać.
Zwykle wysyłamy też do banku wezwanie do zapłaty. W niektórych sprawach warto wcześniej złożyć bankowi oświadczenie o potrąceniu - może to zmniejszyć ryzyko późniejszego pozwu banku o zwrot kapitału.
W sądzie
Kredytobiorca żąda zwrotu zapłaconych rat i ustalenia, że umowa jest nieważna. Gdy bank otrzyma odpis pozwu, obowiązek spłaty dalszych rat jest z mocy prawa zawieszony. Bank może w tym samym procesie żądać zwrotu wypłaconego kapitału.
Sąd może wydać wyrok na posiedzeniu niejawnym i przesłuchać strony na piśmie. Po wyroku I instancji banki często składają apelację, a część z nich proponuje wtedy ugodę.
Ile to kosztuje i ile trwa
Opłata sądowa od pozwu kredytobiorcy przeciwko bankowi wynosi zwykle 1000 zł. Do tego dochodzą opłata od pełnomocnictwa (17 zł) i ewentualnie zaliczka na opinię biegłego.
Wynagrodzenie kancelarii ustalamy po analizie umowy. Czas sprawy zależy od sądu i od tego, czy bank odwoła się od wyroku. Ustawa frankowa ma te sprawy przyspieszyć, ale wiele będzie zależało od praktyki sądów.
Jak wygląda współpraca
- 01.
Pierwsza rozmowa
Poznajemy sytuację i mówimy, jakie dokumenty są potrzebne.
- 02.
Analiza umowy
Oceniamy umowę i historię spłat, wyliczamy roszczenia i szanse.
- 03.
Wezwanie i pozew
Wzywamy bank do zapłaty, a gdy nie płaci, składamy pozew.
- 04.
Proces w I instancji
Prowadzimy sprawę w sądzie, a gdy bank proponuje ugodę, oceniamy jej warunki.
- 05.
Apelacja
Reprezentujemy klienta w II instancji, a w razie potrzeby przed Sądem Najwyższym.
- 06.
Rozliczenie z bankiem
Pilnujemy zwrotu pieniędzy, rozliczenia z bankiem i wykreślenia hipoteki.
Prawnicy prowadzący sprawy frankowe
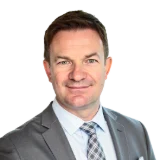 Tomasz KoniecznyPartner, radca prawny
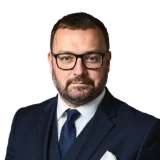 Michał PolakPartner, radca prawny
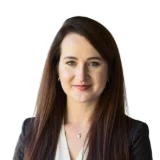 Anna Sekura-KonopkaRadca prawny
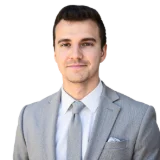 Filip OlejniczakRadca prawny
 Paulina Pilip-NiezgódkaRadca prawny
 Cezary KorolczukAdwokat
 Wojciech WołoszczakRadca prawny
 Piotr SchreiberRadca prawny
 Martyna Lächele-GapaRadca prawny
 Hanna GrzebitaPrawnik
 Miłosz ZiółkowskiPrawnik
Publikacje i komentarze
Komentarze prawników kancelarii do wyroków w sprawach frankowych i ich wypowiedzi dla mediów.
- Wyrok TSUE C-510/25 - czy zmienia coś w sprawach frankowych?
Komentarz Tomasza Koniecznego
- Ugoda z bankiem? Nie dla każdego
Wypowiedź Anny Sekury-Konopki dla Prawo.pl
- Ważna data dla frankowiczów - od dziś nie trzeba już płacić rat
Wypowiedź Tomasza Koniecznego dla „Dziennika Gazety Prawnej”
- Czy warto liczyć na przedawnienie w sprawach frankowych?
Wypowiedź Tomasza Koniecznego dla Prawo.pl
- Korzystne rozstrzygnięcie dla frankowiczów - uchwała Sądu Najwyższego III CZP 8/26
Komentarz Wojciecha Wołoszczaka
- Czy spłata kredytu zamyka drogę do dochodzenia roszczeń przeciwko bankowi?
Komentarz Pauliny Pilip-Niezgódki dla Prawo.pl
- Wygrywamy przed Sądem Najwyższym - umowa kredytu nieważna także przy spłacie we frankach
Sprawę prowadzili Tomasz Konieczny i Cezary Korolczuk
Najczęściej zadawane pytania
01.Czy kredyt frankowy można unieważnić po wielu latach spłaty?
Tak. Sąd ocenia umowę według jej treści z dnia zawarcia, więc długość spłaty nie zamyka drogi do sądu. Przedawnieniu podlegają roszczenia o zwrot pieniędzy, a nie sama umowa: roszczenia powstałe przed 9 lipca 2018 r. przedawniają się po 10 latach, a późniejsze po 6 latach, z końcem roku kalendarzowego. Od kiedy liczyć ten termin w konkretnej sprawie, ustalamy przy analizie umowy.
02.Czy w czasie procesu trzeba płacić raty?
Od 7 sierpnia 2026 r. obowiązuje tzw. ustawa frankowa. Gdy bank otrzyma odpis pozwu, obowiązek spłaty dalszych rat jest zawieszony z mocy prawa, bez wniosku do sądu. Dotyczy to także spraw, które toczyły się już wcześniej. Inaczej jest, gdy kredytobiorca wpłacił dotąd mniej, niż bank mu wypłacił - wtedy bank może dalej przyjmować wpłaty. Ustawa dotyczy tylko kredytów powiązanych z frankiem.
03.Czy można odzyskać pieniądze, gdy kredyt jest już spłacony?
Tak. Spłata kredytu nie zamyka drogi do roszczeń: kredytobiorca może żądać zwrotu tego, co zapłacił bankowi, także po spłacie albo po sprzedaży mieszkania. Trzeba jednak pilnować terminów przedawnienia.
04.Czy bank może żądać wynagrodzenia za korzystanie z kapitału?
Nie. TSUE w wyroku z 15 czerwca 2023 r. (C-520/21) uznał, że bank może żądać od konsumenta tylko zwrotu wypłaconego kapitału i ewentualnie odsetek za opóźnienie. Takich odsetek bank nie może jednak liczyć, dopóki w sądzie twierdzi, że umowa jest ważna (wyrok TSUE C-902/24).
05.Czy ugoda z bankiem się opłaca?
To zależy od propozycji. Ugoda może zakończyć sprawę szybciej, ale nie zawsze daje tyle, co wygrany proces. Najlepsze propozycje banki składają często po wyroku I instancji. Przed podpisaniem wyliczamy, co klient zyskuje, a co traci. Sprawdzamy też skutki podatkowe.
06.Czy kredyt spłacany bezpośrednio we frankach też można podważyć?
Tak. Klauzule ocenia się według stanu z dnia zawarcia umowy, a nie według tego, jak kredyt był później spłacany. W sprawie prowadzonej przez naszą kancelarię Sąd Najwyższy oddalił skargę kasacyjną banku w takiej sprawie (wyrok II CSKP 84/23).
07.Co z kredytem w euro albo w dolarach?
Takie umowy często mają podobne klauzule jak kredyty frankowe, więc też mogą być nieważne. Ustawa frankowa ich nie obejmuje: spłata rat nie jest zawieszana z mocy prawa, ale można wnioskować do sądu o zabezpieczenie.
08.Jakie dokumenty przygotować do analizy?
Wystarczy umowa kredytu z aneksami i zaświadczenie z banku o historii spłat. Jeśli zaświadczenia nie ma, bank wydaje je na wniosek kredytobiorcy, a my pomagamy je uzyskać.
09.Czy sprawę frankową może prowadzić radca prawny?
Tak. Radca prawny ma w takich sprawach takie same uprawnienia jak adwokat: reprezentuje klienta przed sądami wszystkich instancji, także przed Sądem Najwyższym. W zespole kancelarii są radcowie prawni i adwokaci.
10.Czy konsultacja może odbyć się online?
Tak. Z osobami spoza Poznania rozmawiamy online, a dokumenty wystarczy przesłać e-mailem. Na spotkanie w kancelarii zapraszamy na ul. Słowackiego 7b/4 w Poznaniu.
Umów konsultację
Opisz krótko swoją sytuację: bank, rok zawarcia umowy, czy kredyt jest spłacony. Oddzwonimy albo odpiszemy i zaproponujemy termin spotkania. Konsultacje odbywają się w kancelarii w Poznaniu, online lub telefonicznie.
Pliki cookies
Za Twoją zgodą użyjemy plików cookies Google: statystycznych, żeby wiedzieć, które treści są czytane, oraz marketingowych, żeby mierzyć skuteczność naszych reklam w wyszukiwarce. Nie posłużą do pokazywania Ci reklam w innych miejscach. Bez zgody strona działa tak samo.
Zapamiętują Twoją decyzję w sprawie cookies i wybrany język strony. Bez nich strona nie działałaby poprawnie.
Pokazują nam, które strony są czytane, skąd przychodzą odwiedzający i jak długo zostają. Pliki _ga i _ga_*, do 25 miesięcy.
Mierzą, czy osoba, która weszła na stronę z naszej reklamy w wyszukiwarce, skontaktowała się z kancelarią. Pliki _gcl_au i _gcl_aw, do 90 dni.
Dostawca: Google Ireland Limited. Dane mogą trafiać do Google LLC w USA na podstawie EU-US Data Privacy Framework. Decyzję pamiętamy przez 6 miesięcy w pliku kpp_zgoda i zapisujemy w rejestrze zgód (losowy numer, data, decyzja, bez adresu IP). Zmienisz ją w każdej chwili przez „Ustawienia cookies” na dole strony.